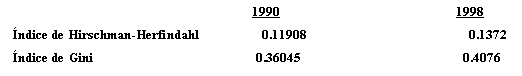
LOAD CENTERS EN EL MEDITERRÁNEO. PUERTOS HUB Y PUERTOS GATEWAY
Xavier Fageda Sanjuán
Departamento de Política Económica y Estructura Económica Mundial
Universidad de Barcelona
Tel. 0034(934029010)
Fax:0034(934024573)
Correo electrónico: giraldez@eco.ub.es, xavier_fageda@jet.es
ÍNDICE
I.INTRODUCCIÓN
II.LAS DIFERENTES CONCEPCIONES DE LOAD CENTERS
III. CONCENTRACIÓN Y DESARROLLO DE LOS LOAD CENTERS EN EL SISTEMA PORTUARIO DEL MEDITERRÁNEO
III.1. LOAD CENTERS EN EL MEDITERRÁNEO
III.2.ANÁLISIS DE CONCENTRACIÓN
III.3.ANÁLISIS DE LA POSICIÓN COMPETITIVA
IV. CONCLUSIONES
V. BIBLIOGRAFÍA
La creciente progresión en la utilización del contenedor como unidad de carga estandarizada en el transporte marítimo y la revolución tecnológica asociada al mismo, es el fenómeno más relevante ocurrido en este sector en los últimos 30 años. El tráfico mundial de contenedores ha experimentado un crecimiento extraordinario, pasando de unos 37 millones de TEUS (1) en 1980 a unos 135 millones de TEUS en 1995(Ocean Shipping Consultans 1996), lo cual supone un crecimiento medio anual del 9%. En 1994 el grado medio de conteneirización de la carga general (2) en los principales puertos europeos era, en términos de tonelaje, del 64% (T.E. Noteboom 1997). Pueden aportarse datos tan gráficos como el hecho de que un solo operador como "Maersk Line" posea una flota de 360.820 TEUS, los cuales colocados en línea recta cubrirían una distancia de 2200 kilómetros. Con todo, centrarse en el estudio del tráfico de contenedores se justifica principalmente porque es el tipo de carga que aporta mayor valor añadido y por tanto, es el tipo de carga de mayor significación económica. Así lo indican diverso trabajos empíricos realizados en este campo (3). No debe menospreciarse la importancia de la distribución de materias primas para las industrias de base (los Graneles sólidos y los Graneles Líquidos) pero su manipulación no crea tantas actividades económicas, empleo y renta en los puertos y sus ciudades como la mayor parte de componentes de la Carga General.
El gran aumento experimentado por el comercio mundial de contenedores ha sido consecuencia de las ventajas asociadas al mismo(ahorros en el embalaje y manipulación de la mercancía; los buques portacontenedores son más rápidos que los de carga general convencional y su estancia en puerto es más reducida(un 12% de su tiempo en contraste al 50% de un buque de carga general; las facilidades de conexión terrestre favorecen las prácticas comerciales del just in time,etc) y del gran incremento del tráfico de mercancías elaboradas y semi-elaboradas, derivado de la internacionalización de la economía, para las que el contenedor constituye un sistema ideal de transporte por vía marítima, y casi exclusivo en travesías transoceánicas. El creciente peso alcanzado por la mercancía general(y el contenedor en particular) respecto a los sólidos y líquidos a granel se ha traducido en el hecho de que si la función primaria de los puertos es y seguirá siendo el transporte, se observa un cambio en las formas que adopta la función secundaria(la industrial y la comercial) (4). Las zonas de actividades logísticas(ZAL) especializadas en tráfico marítimo sustituyen a los grandes polígonos industriales (5) consumidores de materias primas(hidrocarburos, minerales…). Las ZAL se configuran como plataformas con instalaciones especializadas en el almacenaje, manipulación y distribución de mercancías, en las cuales se localizan operadores y empresas de servicios relacionadas con el transporte. Dentro de estas plataformas se combinan actividades tales como las siguientes: Manutenciones y operaciones de carga y descarga, intercambio modal, consolidación y fraccionamiento de cargas, almacenaje y gestión de existencias por cuenta de clientes, embalaje, etiquetaje, preparación de envíos, etc. Este proceso no es más que una concreción particular de la creciente terciarización de la economía mundial.
Por otra parte, la generalización del uso del contenedor ha tranformado de forma substancial la naturaleza de la competencia interportuaria. En primer lugar, la noción de hinterland (6) está quedando obsoleta, al menos en el sentido de área de influencia en la que un puerto goza de una posición monopolística. Los contenedores como unidad de carga en el transporte facilitan la intermodalidad(transbordo mar-tierra) de forma que pasa a ser común el solapamiento del hinterland de los diferentes puertos(Hoare 1986), cuya delimitación vendrá ahora determinada por el desarrollo de los corredores de transporte intermodal (7) y no por áreas de mercado exclusivas de cada puerto. Se establece de este modo una competencia directa entre puertos alejados uno del otro.
Asociado a ello, la competencia interportuaria está dejando de centrarse exclusivamente en extender la zona de influencia inmediata y cada vez tienen más que ver con su función de tránsito, esto es, captar aquellos tráficos cuyo origen o destino no es el propio puerto. Los armadores (8) organizan el tráfico de contenedores en líneas regulares, esto es, aquellas que implican un itinerario fijo y unas escalas regulares, con el objetivo de cubrir áreas comerciales (9). Los servicios de línea Round-The-World(RTW) (10) pasan a sustituir a los sistemas tradicionales de rutas. La lógica subyacente en tales servicios consiste en utilizar buques de gran tamaño que hacen escala en unos pocos puertos situados estratégicamente y desde ellos por medio de los llamados buques de alimentación o "feeder"(de tamaño medio) realizar los transbordos desde/hasta sus puertos de origen/destino. Ello permite aprovechar al máximo las economías de escala (11) que se derivan de los grandes buques transoceánicos(con una capacidad de 4000 a 6000 TEUS) reduciendo el número de horas menos productivas de los mismos.
Todo ello configura un entorno muy competitivo y una situación de gran vulnerabilidad de los grandes puertos frente a las estrategias de los armadores que, a su vez, han experimentado en los últimos años un intenso proceso de concentración (12).
El objetivo de esta comunicación es analizar el impacto que las transformaciones tecnológicas, económicas y espaciales asociadas a la introducción del contenedor en el transporte marítimo han tenido sobre el sistema portuario del mediterráneo. En particular, se analiza la competencia entre los principales puertos del mediterráneo por convertirse en load centers (13). Para ello, se trata de precisar el concepto de load center y se realiza un análisis de concentración y de la posición competitiva de los puertos objeto del análisis.
II. LAS DIFERENTES CONCEPCIONES DE LOAD CENTERS: GATEWAY Y HUB.
El concepto de transhipment o tránsito tradicionalmente ha hecho referencia a la operación de paso de mercancías a través de un puerto intermedio en la ruta marítima entre los puertos de origen y destino. En la actualidad, la ruta seguida por la mercancía en su recorrido origen/destino será aquella que optimice, tanto económicamente como en tiempo, el coste total del transporte, abarcando éste la suma de los distintos modos posibles a utilizar. Integrarse en dicha ruta será la estrategia competitiva de un puerto, independientemente de que pertenezca o no al país de origen o destino de la mercancía. La función de tránsito cobra así una nueva dimensión, dado que puede realizarse tanto por vía marítima(o fluvial) como por vía terrestre.
En este contexto, es de menester llevar a cabo una distinción entre los términos que pueden utilizarse para definir a un puerto concentrador de tráficos, esto es, a los llamados load centers:
Esta distinción permite una mejor aproximación al estudio de la competencia entre los principales puertos del mediterráneo.
La creciente presencia de los "megacarriers"(fruto de las alianzas estratégicas de los principales armadores que operan en el tráfico de contenedores) en el Mediterráneo y el rápido establecimiento de terminales de contenedores especializadas en transbordos en el corredor Suez-Gibraltar ha derivado en un incremento la oferta de capacidad portuaria HUB a casi el doble en los años recientes.
Pero la alternativa que ofrecen los puertos Gateway situados en(o con buenas conexiones) grandes áreas metropolitanas presenta sin duda ventajas para los megacarriers. El área controlada por estos puertos genera un importante volumen de exportaciones e importaciones de alto valor añadido, lo que exige a los armadores una escala fija y directa en dichos puertos. Si estos puertos disponen de una terminal de contenedores con suficiente capacidad, tecnología avanzada y modernos sistemas de información, contarán con muchas oportunidades para que los armadores realicen operaciones de carga/descarga de tránsito por medios terrestres, reduciendo la dependencia de los servicios feeder.
El tráfico que señalan los puertos de escala, los hubs marítimos, puede hacer creer en una importancia económica del puerto que es, en realidad, casi inexistente puesto que su impacto en la región es escaso al originar simplemente operaciones de almacenaje y, como mucho, de reparación de contenedores. Las inversiones destinadas a puertos de esta naturaleza(y, que precisamente porque la clave de su localización no es económica, sino geográfica, pueden producirse en zonas de bajo índice de desarrollo económico) no pueden aceptarse sin más, como fondos para el desarrollo. No debe olvidarse, en cualquier caso, que su status es relativamente coyuntural ya que depende de las estrategias de un número reducido de grandes armadores cuyos intereses, lógicamente, no tienen nada que ver con el crecimiento económico de la región.
La estrategia Gateway no sólo supone una mayor generación de valor añadido sino que también presenta un valor estratégico que se deriva del hecho de constituirse en uno de los nodos de las cadenas terrestres y logísticas que enlazan las principales áreas metropolitanas de la Europa Occidental. Pese a ello, no debe olvidarse que los puertos Gateway deben captar transbordos marítimos, tanto para atender a las exigencias de los grandes armadores como para generar el suficiente tráfico que les permite aprovechar la economías de escala exigidas para ser competitivos.
III. CONCENTRACIÓN Y DESARROLLO DE LOS "LOAD CENTERS" EN EL SISTEMA PORTUARIO DE CONTENEDORES DEL MEDITERRÁNEO.
III.1. LOAD CENTRES EN EL MEDITERRÁNEO OCCIDENTAL
La situación estratégica del Mediterráneo en la ruta entre Extremo Oriente y Europa no ha sido bien aprovechada en el pasado por los puertos situados en esta área. Han contribuido en ello, en primer lugar el desarrollo de los puertos del Norte de Europa (Rotterdam, Amberes, Hamburgo, etc.), los cuales son extremos de una muy densa red de infraestructuras de transportes y comunicaciones que, atravesando diferentes regiones y países, sirve a la gran concentración humana e industrial del Centro de Europa, especialmente del llamado eje del Ruhr y del Rhin. Y en segundo lugar, los conflictos laborales, baja productividad, deficiente funcionamiento del ferrocarril y de los servicios aduaneros y de control de los puertos mediterráneos, se traducían en altos costes y falta de fiabilidad, a los que se añadía la alta dependencia estatal que limitaba su capacidad comercial y de gestión.
Ante este escenario, era lógica la actitud de las líneas marítimas de no centralizar sus operaciones en los puertos de la región, ya que no les permitía capitalizar el ahorro en días de navegación de la ruta origen/destino de la mercancía con respecto a los puertos del Norte de Europa (14).
Durante la presente década, el panorama ha cambiado notablemente; los puertos del mediterráneo han alcanzado una mayor independencia de los organismos estatales, lo cual ha permitido una gestión más eficaz y una política comercial más agresiva (15), se ha regularizado la situación laboral y se ha conseguido, en parte, la desburocratización aduanera y de control. A todo ello, se ha unido la cada vez mayor congestión de las redes de transporte del norte de Europa y la mayor facilidad para la circulación de mercancías que ha implicado el proceso de integración europea.
De este modo, se aprecia un creciente interés por parte de los grandes armadores en posicionarse en el Mediterráneo, en donde incluso se empiezan a establecer los servicios de línea round the world (RTW). El transhipment en el mediterráneo ha experimentado un espectacular desarrollo en la última década alcanzándose tráfico feeder superior a los 650.000 TEUS en 1992, situándose en una envidiable posición respecto al Mar del Norte y al Báltico.
Los puertos que son objeto de estudio, son aquellos que han presentado mayores niveles de tráfico de contenedores en el período 1990-1998, y por tanto, aquellos susceptibles de convertirse en load centers. En particular, entran en el análisis los puertos españoles de Algeciras, Valencia y Barcelona, los italianos de Génova, La Spezia, Livorno, Trieste, Venezia y Gioia Tauro y Marsella(Francia), El Piero(Grecia) y Marsaxlokk(Malta)
III.2. ANÁLISIS DE CONCENTRACIÓN
En esta sección, se evalúa la hipótesis de que las nuevas condiciones impuestas por la contaneirización redundarán en la concentración del tráfico de contenedores en unos pocos load centers de cada sistema regional portuario, ya sea en su función de hub marítimo o de gateway intermodal. Para ello, se realiza un repaso de la literatura teórica que ahonda en esta cuestión y un estudio empírico a través del cálculo de los índices de Hirschman y de Gini y de la Curva de Lorenz, los tres instrumentos más utilizados en el análisis de concentración(Noteboom 1997).
En la literatura especializada, sólo pueden encontrarse un número limitado de modelos referidos a los procesos de concentración y desconcentración de sistemas portuarios. El más usado es el de Taafe et al(1963), en el que se pasa de una fase inicial con puertos débilmente conectados a lo largo de la costa marítima a la última fase, en donde se establece una red principal compuesta de corredores entre los puertos gateway y los principales centros urbanos.
Slack(1990) añadió una nueva fase al modelo de Taafe et al, en la que tiene lugar una concentración adicional de los flujos de tráfico como resultado de la creación de corredores intermodales. De este modo, los nodos redundantes situados fuera de las principales rutas entrarán en declive.
El modelo desarrollado por M.Barke(1986) es bastante similar al modelo de Taafe et al. Pero en la última fase de su modelo, introduce un proceso de desconcentración. Esto ocurre cuando las grandes áreas portuarias empiezan a sufrir problemas de congestión, estimulándose que algunas actividades portuarias dejen el centro urbano para ubicarse en zonas suburbanas o periféricas menos congestionadas. En una forma menos extrema, esta fase de desconcentración hace referencia a la extensión infraestructural(nuevas terminales especializadas por ejemplo) de los puertos lejos de sus centros históricos hacia áreas menos urbanas. En una forma más extrema, esta tendencia a la desconcentración implica un cambio de actividad de los grandes puertos a nuevos puertos adyacentes menos congestionados.
Un proceso más radical de desconcentración espacial puede ser encontrado en el modelo de Hayuth(1981). Hayuth distingue cinco fases, cada una con diferentes características en relación a los modelos de concentración, relación puerto-hinterland e innovaciones tecnológicas. En la fase inicial de la containerización, como el potencial de ésta aún no ha sido identificado como un medio para extender el área de mercado del puerto, no hay demasiados cambios en la relación puerto-hinterland. Pero cuando la contaneirización pasa a ser una técnica dominante en el comercio de carga general, tiene lugar una concentración del tráfico de contenedores en un número limitado de grandes puertos. La tendencia a la concentración es un resultado de las fuerzas en los tres segmentos del sistema de transporte de contenedores: Las economías de escala en los viajes oceánicos(reducción en la escala de los puertos), el tránsito a través del puerto y las economías de escala en el transporte intermodal (canalización del tráfico de contenedores a través de unos pocos grandes corredores).
En la última fase, Hayuth introduce la tendencia hacia la desconcentración en el sistema portuario de contenedores en lo que él llama el desafío del puerto periférico con el objetivo de modelizar desde una perspectiva teórica la evidencia empírica constatada en el sistema portuario de contenedores de EEUU en el período 1970-1985. Cuando el sistema portuario se desarrolla, emergen algunas deseconomías de escala en los load centers en forma de una falta de espacio para la expansión que limita el foreland (16) o la accesibilidad al hinterland(congestión del puerto debida a cuellos de botella infraestructurales o superestructurales). Estas restricciones al crecimiento de los load centres impulsa a que algunos cargadores prefieran hacer escala en puertos más pequeños.
Una vez realizado este repaso de la literatura teórica, se lleva a cabo a continuación un estudio empírico de la evolución que ha experimentado la concentración de la carga de contenedores entre los principales puertos del mediterráneo para el período que va de 1990 a 1998.
En este sentido, pueden aplicarse diferente métodos para evaluar la (des)concentración en un sistema portuario regional. Primero, el Índice de Hirshman-Herfindahl ofrece un buen instrumento para evaluar el grado de concentración dentro de un sistema portuario regional. El cálculo se realiza a partir de la siguiente fórmula: Dj = å TEU²ij/(å TEUij)² y 1/n<Dj<1
Si la estructura de tráfico total está completamente dominada por un puerto específico, el índice alcanza un valor de 1(plena concentración). Si por otro lado, la estructura del tráfico dentro del sistema portuario está igualmente dividida entre todos los puertos de contenedores de manera que no existe el dominio de un único puerto, el índice iguala su valor mínimo de 1/n.
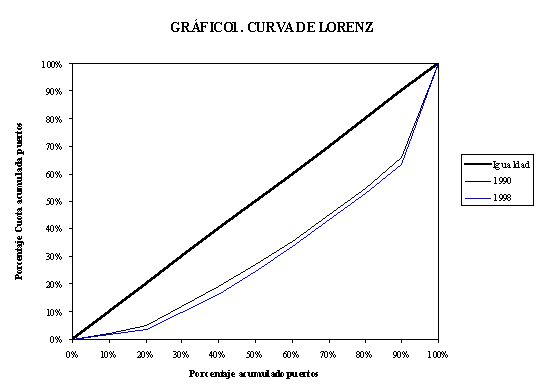
Otro método para evaluar la concentración portuaria consiste en aplicar el Coeficiente de Gini y la curva de concentración de Lorenz. El Coeficiente de Gini es un índice ampliamente utilizado que mide la desviación porcentual respecto a una distribución perfectamente uniforme. El coeficiente de Gini es igual al ratio del área entre la curva de Lorenz y la línea diagonal que une los tres ejes. Si todos los puertos en un sistema portuario son iguales en magnitud, el CG será 0 y la Curva de Lorenz coincidirá con la diagonal de distribución igualitaria. En el caso de que sólo un puerto contabilice el volumen total de contenedores(concentración plena), el CG es igual a 1, coincidiendo con el área bajo la diagonal de distribución igualitaria. La fórmula de cálculo es la siguiente: Gj = 0.5å /Xi-Yi/ y 0<Gj<1
Donde Xi es el porcentaje acumulativo del número de puertos por encima del iésimo y Yi es el porcentaje acumulativo de cuotas de mercado de todos los puertos por encima del iésimo.
En contraste a la dependencia del índice de Hirshman sobre el número de puertos, el CG permite comparar el nivel de concentración de un número variado de puertos sobre una misma base. El problema es que el CG puede producir resultados erróneos cuando examinamos una industria(en este caso, el sistema portuario) con un número pequeño de empresas(en este caso, puertos contenedores). Por ello, lo adecuado es utilizar ambos índices. De los resultados obtenidos para los principales puertos del mediterráneo se confirma que este sistema portuario tiende hacia una concentración del tráfico de contenedores en unos pocos centros dominantes. Esta tendencia coincide con la cuarta fase del modelo de Hayuth. La desconcentración derivada de una creciente congestión en los grandes puertos, planteada en el modelo de Barke y que se corresponde con la última fase del modelo de Hayuth, no parece afectar de momento a los load centers del mediterráneo. Por otra parte, del análisis de la sección siguiente, puede inferirse que esta concentración no viene explicada por el desarrollo de los grandes corredores intermodales(como predicen los modelos de Taafe et al y Slack) sino del aprovechamiento de las economías de escala en la navegación(como apunta Hayuth) que se derivan de uso por parte de los armadores de grandes buques portacontenedores y de los RTW, dado que los puertos que han experimentado mayores crecimientos de tráfico y gozan de las mayores cuotas de mercado son los hubs marítimos mientras que el comportamiento de los potenciales gateway ha sido más discreto
ANÁLISIS DE CONCENTRACIÓN.(1990-1998)
Fuente: Elaboración propia a partir de datos suministrados por los puertos.
III.3 ANÁLISIS DE LA POSICIÓN COMPETITIVA
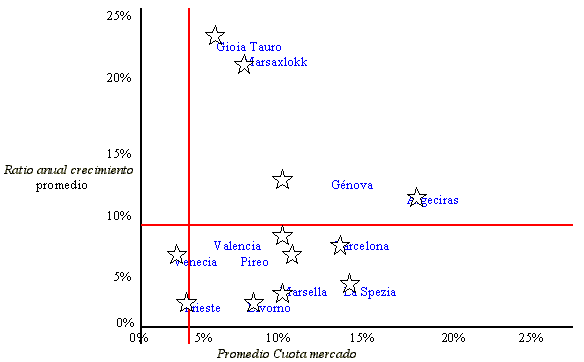
En términos de tráfico, la mayoría de puertos consideran su crecimiento y el aumento de las cuotas de mercado como los principales determinantes para evaluar su posición competitiva(De Lombarde,P & A.Verbeke,1989). En orden a visualizar la dinámica que a este respecto ha tenido lugar entre los principales puertos del mediterráneo, puede usarse la matriz desarrollada por The Boston Consulting Group (17). La matriz B-C distingue cuatro posiciones de mercado: "Wild cats" (potencial futuro del puerto incierto: elevados ratios de crecimiento pero cuota de mercado poco significativa),"stars"(elevado potencial futuro: ratios de crecimiento y cuota de mercado elevados), "Cash Cows"(situación de estancamiento: cuota de mercado elevada pero ratios de crecimiento bajos) y "dogs"(poca o nula perspectiva de desarrollo: ratios de crecimiento y cuota de mercado reducidos).
Los diferentes puertos son posicionados en la matriz de acuerdo a su tráfico total de contenedores (18) para los diferentes períodos considerados. El ratio anual de crecimiento medio y la cuota de mercado media son representados, respectivamente, horizontal y verticalmente. Como resultado, una matriz comparable de decisión es diseñada, en la que la posición de cada puerto es descrita en términos de ratio anual de crecimiento promedio y cuota de mercado promedio. Los resultados obtenidos, para el período 1990-1998 aparecen en el gráfico 2.
GRÁFICO 2. POSICIÓN COMPETITIVA PUERTOS DEL MEDITERRÁNEO. 1990-1998
Fuente: Elaboración propia a partir de datos suministrados por los puertos
GioiaTauro, Marsaxlokk, Algeciras y Génova aparecen como "stars". Esto es, puertos con una ratio anual de crecimiento superior a la media y con una cuota de mercado significativa. La mayoría de puertos se presentan como "cash cow", esto es, con una cuota de mercado significativa pero con un ratio anual de crecimiento inferior a la media. Los dos puertos del adriático, Trieste y Venezia son los que salen peor parados, ya que aparecen como "dogs", dada su baja tasa de crecimiento anual y su no significativa cuota de mercado (19).
En aras a perfilar mejor las conclusiones que pueden extraerse de la matriz del B-C, es útil examinar el cambio en el número de contenedores movidos en cada puerto. Para ello, se establecerá una forma personalizada del análisis shift-share. El análisis shift-share era originariamente desarrollado en el contexto de la economía regional, pero es fácilmente aplicable al crecimiento en el tráfico portuario(De Lombarde & Verbeke 1989; B.E. Marti, 1988, Noteboom 1997). Aunque el análisis shift-share no puede describir las condiciones cambiantes en el medio ambiente competitivo inmediato, nos permite dividir el crecimiento o declive de una variable dentro de segmentos relevantes -el efecto share y el efecto shift-. El efecto share refleja el crecimiento esperado del tráfico de contenedores en un puerto en el caso de que mantenga la cuota de mercado y como consecuencia evolucione del mismo modo que el frente portuario como un todo(esto es, presente el mismo ratio de crecimiento del frente). El shift total refleja el número total de contenedores que un puerto actualmente ha perdido o ganado de la competencia con puertos del mismo frente, con el tráfico de contenedores esperado(efecto share) como referencia. El efecto shift permite una mejor evaluación de la posición competitiva de un puerto porque elimina el crecimiento global del sistema regional como un todo sector de contenedores(i.e. sólo el volumen neto de cambios en TEU entre los puertos se mantiene). La suma de los efectos shift de todos los puertos considerados se iguala a cero. Matemáticamente estos componentes pueden ser calculados como:
Donde ABSGRi es el crecimiento absoluto del tráfico de contenedores en el puerto i para el período t0-t1 expresado en TEUS. SHARE es el efecto SHARE total del puerto i para el período t0-t1 expresado en TEUS y SHFT es el shift total del puerto i para el período t0-t1 expresado en TEUS.
Los resultados para los puertos analizados en el período 1990-1998 se presentan el gráfico 3. Del análisis de los efectos shift, puede inferirse que nuevamente Gioia Tauro, Marsaxlokk y Algeciras son los puertos que presentan mejores resultados. En el cuadro 1(se excluye a los puertos del adriático por no disponerse de los datos) se constata que estos tres puertos concentran prácticamente todo su tráfico de contenedores en funciones de transbordo, de modo que puede deducirse fácilmente que sus extraordinarios resultados son consecuencia de haber alcanzado el status de hub marítimos en el mediterráneo.

Fuente: Elaboración propia a partir de datos suministrados por los puertos.
Los factores determinantes para alcanzar el status de Hub en el mediterráneo son la situación geográfica, esto es, estar ubicado en puntos de paso de las grandes rutas transoceánicas entre Extremo Oriente y Europa(así se pone de relieve en el cuadro 1) y la demanda comercial y de servicios existentes en el área (carga origen/destino generada en el hinterland). Zohil y Prijon(1999) establecen un modelo matemático que formaliza la relación entre los niveles de tránsito marítimo alcanzados con la desviación geográfica de dicha ruta, en términos de tiempo adicional para hacer escala en el puerto en cuestión, y los niveles de tráfico total alcanzados (20). De este modelo obtienen unas predicciones muy fiables del transbordo en el tráfico de contenedores de los principales puertos del mediterráneo en los años 1994, 1995 y 1996, con lo que la relación analizada parece quedar confirmada. Por otra parte, de esta relación se desprende que los puertos gateway presentan ventajas(si su situación geográfica no es muy desfavorable) para canalizar tráficos como hubs marítimos.
CUADRO1. TRÁFICO DE TRANSBORDO DE CONTENEDORES DE LOS PUERTOS DEL MEDITERRÁNEO. 1994
|
Puertos |
Desvío en horas |
000 TEU |
Transbordos |
% transbordos |
|
Algeciras |
9 |
1004 |
901 |
90 |
|
Barcelona |
22 |
605 |
151 |
25 |
|
Génova |
31 |
512 |
0 |
0 |
|
Gioia Tauro* |
13 |
575 |
522 |
91 |
|
La Spezia |
30 |
823 |
0 |
0 |
|
Livorno |
28 |
371 |
0 |
0 |
|
Marsella |
27 |
437 |
34 |
8 |
|
Marsaxlokk |
9.5 |
383 |
343 |
90 |
|
Pireo |
20 |
517 |
101 |
20 |
|
Valencia |
18 |
467 |
44 |
9 |
Fuente: Containerisation international, 1995
* Los datos han sido calculados para 1996 ya que es a partir de ese año en el que Gioia Tauro pasa a desempeñar funciones de hub con la puesta en funcionamiento de una terminal de contenedores.
Respecto a los puertos que compiten por alcanzar el status de gateway, el puerto de Génova es, con diferencia, el puerto que presenta mejores resultados. De la fuerte competencia establecida en los últimos años entre los puertos de Barcelona, Valencia, Marsella y Génova por convertirse en la puerta de entrada del sur de Europa en relación a los tráficos entre Extremo Oriente y el Norte de Europa, este último parece ser el ganador. Una de las posibles explicaciones de su aparente éxito(fundamentado sin duda alguna en la puesta en funcionamiento en 1995 de una nueva terminal de contenedores gestionada mediante concesión, que le ha permitido doblar en tan sólo tres años el número de TEUS movidos) proviene de haber concentrado los tráficos movidos en la región de la Liguria y la Toscana(así se desprende de los males resultados de Livorno y la Spezia). De forma sorprendente, el puerto de Marsella, pese a ser el puerto con mayores volúmenes de tráfico del mediterráneo y el que está mejor conectado con las áreas centrales europeas y pese a los ambiciones planes de inversión de los últimos años, presenta unos resultados muy negativos. Los dos puertos españoles, Barcelona y Valencia, se encuentran en una situación intermedia, aunque el segundo presenta unos ratios de crecimiento ligeramente superiores a los de Barcelona. El principal handicap de estos dos puertos es su situación periférica respecto a las grandes áreas industriales y de consumo del norte de Europa que se agrava con la barrera que supone para la intermodalidad el diferente ancho de vía ferroviaria y el hecho de que presenten una dotación global de infraestructuras inferior a la de sus homólogos francés e italiano (21). Sus principales ventajas son su mejor situación geográfica para desempeñar funciones de hub marítimo y una zona de influencia inmediata con gran potencial de generación de tráfico(Barcelona es la mayor área metropolitana del mediterráneo con una base industrial muy diversificada pero especializada en la industria ligera mientras que Valencia goza de unas excelentes conexiones con Madrid).
Con todo el análisis de la competencia por convertirse en el puerto gateway del sur de Europa exige un estudio más pormenorizado del potencial de desarrollo del transporte intermodal y de la provisión de servicios de valor añadido (plataformas logísticas, información EDI, etc.), lo cual desborda los objetivos y medios de esta comunicación.
IV. CONCLUSIONES
La creciente containerización del transporte marítimo ha transformado la naturaleza de la competencia interportuaria en dos direcciones. En primer lugar, al facilitar la intermodalidad agudiza los términos de esta competencia, dado que permite que se establezca entre puertos alejados uno del otro. Y en segunda lugar, los grandes armadores tienden a reducir los puertos donde los portacontenedores hacen escala para los viajes de larga distancia, en aras a aprovechar las economías de escala en la navegación que se derivan de estos grandes buques. La confluencia de ambos procesos, resulta una redefinición de la jerarquía portuaria en los sistemas regionales. Aparecen los load centers, especializados en funciones de tránsito. Del análisis realizado se desprende que el establecimiento de load centers en el mediterráneo está tomando carta de naturaleza, configurándose Algeciras y Gioa Tauro como los hubs marítimos en el Mediterráneo Occidental y Marsaxlokk en el Mediterranéo oriental. En lo que hace referencia a los puertos Gateway, con funciones de tránsito intermodal, Génova parece tomar ventaja, aunque establecer conclusiones en este caso no deja de ser un poco aventurado, dados los múltiples factores que deben tenerse en cuenta. De cualquier forma, parece evidente que todos los puertos con pretensiones de alcanzar el status de load tendrán que enfrentarse a un entorno muy competitivo, con las exigencias en cuanto a estrategias, inversiones, política de precios,etc que ello implica.
V.BIBLIOGRAFÍA
(1) Unidad de contenedor
equivalente a 20 pies.
(2) Aquella que es transportada en unidades
a diferencia de la que es transportada a granel
(3) P. De Lombaerde & A. Verbeke(1989)
hacen mención de dicha literatura. Estos mismos autores aplican el análisis
shift-share para evaluar la competencia entre los puertos del norte de Europa
y para ello, hacen uso de la llamada norma de Bremen; el valor añadido
resultante de una 1 tonelada de carga general(en donde se encuadra el tráfico
de contenedores, el de mayor valor añadido dentro de ésta) es
estimado a ser respectivamente de 4 a 12 veces más elevados al compararlo
con el valor añadido de 1 tonelada de graneles sólidos y 1 tonelada
de graneles líquidos.
(4) La llamada función social de los
puertos está quedando diluida ante los cambios tecnológicos, económicos
y organizativos del transporte marítimo; así, el concepto de puerto
como suministrador de un servicio público está dejando paso al
concepto de puerto como agente económico, si bien, de carácter
estratégico( Hoyle y.Pinder1992)
(5) Los llamados MIDA, Maritime Industrial
Development Area o en terminología francesa ZIP, Zone lndustriele Portuaire.
(6) Área de origen y destino de los
flujos de tráfico que pasan por un puerto, esto es, la región
interior servida por un puerto. Van Klink y Van der Berg (1998) intentan establecer
una definición más precisa; aquellas áreas que pueden ser
servidas desde un puerto con menores costes de transporte generalizados(costes
monetarios directos y costes relacionados con el tiempo y el riesgo).
(7) Para las líneas globales de contenedores,
los servicios en tierra desde el punto de origen del puerto o desde un puerto
a una destino del interior ha pasado a ser un punto crítico para mantener
su cuota de mercado. En los últimos años, varios cargadores marítimos
han establecido compañías intermodales separadas para organizar
las rutas de transporte terrestre de contenedores(Charlier & Rodolfi 1994).
La unión de Sea-Land y CSX, la mayor compañía naviera de
contenedores con el mayor ferrocarril de USA, va en la misma dirección
que el proceso señalado.
(8) Hay cierta confusión en relación
a los conceptos de naviero y armador. El naviero es el propietario del buque
mientras que el armador es el que explota comercialmente el buque y no tienen
porque necesariamente coincidir. Aquí, se hará uso del término
de armador por entender que, en cualquier caso, es el de mayor relevancia económica.
(9) Actualmente, las tres principales rutas
en el comercio marítimo son la transatlántica, entre el norte
de Europa y costa Este de Estados Unidos; la transpacífica y la que une
Extremo Oriente y medio oriente con el Norte de Europa.
(10) Los llamados servicios de línea
Round-the-world consisten en la navegación en una dirección por
todo el mundo en vez de realizar viajes puerto a puerto.
(11) Cullinane y Khana(1999) modelizan el
trade-off entre las economías de escala en el mar(a mayor del tamaño
del buque menores son los costes del buque en el mar por tonelada o TEU)y las
deseconomías sufridas por el buque en el puerto. De su estudio se infiere
que las primeras son de mayor entidad.
(12) El mundo de la industria del contenedor
se ha transformado en los últimos años con la creación
de cinco grandes alianzas que han pasado a dominar las principales rutas de
comercio internacional mediante la prestación de servicios globales.
La mayor de estas alianzas es la formada por SeaLand-Maersk, que representa
una flota de 167 buques con una capacidad de 418.000 TEUs. En segundo lugar,
está la Grand Alliance, que incluye Hapag-Lloyd, MISC, NYK y P&O-Nedlloyd,
con 93 buques y una capacidad de 359.000 TEUS. Tercera es la New World Alliance
de HMM,APL y MOL con 90 buques con una capacidad de 325.000 TEUS. La cuarta
es la Hanjin/Tricon alliance con 85 buques y una capacidad de 277.000 TEUS.
La quinta es la COSCO/Yangmin alliance con 65 buques y una capacidad de 212.000
TEUS. De las 10 principales navieras, sólo Evergreen y MSC están
fuera de la alianza.
(13) En la literatura, encontramos bastantes
nombres que son usados para señalar a los puertos más importantes
dentro de un sistema portuario, incluyendo "centre port", "megaport",
"pivot port", "hub port" y "mainport". El concepto
de "load centre" está particularmente asociado con los puertos
marítimos dominantes dentro de un sistema portuario de contenedores.
(14) De hecho, en los tráficos de
Europa con Extremo Oriente y Sudeste asiático, es factible que una línea
que ofrezca servicio semanal a dichas áreas y que escalara en algún
o algunos puertos del mediterráneo, necesitaría siete buques en
lugar de nueve; podría hacer el viaje completo en 45 días en lugar
de 63 días, ahorraría más de un 16% en el coste del slot(espacio
del contenedor en el buque) y se beneficiaría de los ahorros financieros
resultantes de tener dos buques menos en el circuito. Ello es debido a que las
líneas que hacen escala en Egipto, a la salida de Suez, pueden realizar
un trayecto casi directo hasta Gibraltar, recogiendo la carga en el centro del
Mediterráneo y en la zona del estrecho.
(15) El modelo de gestión portuaria
que se va generalizando en toda Europa es el llamado "modelo landlord",
en el que el puerto es responsable de las grandes infraestructuras(muelles,
dársenas,etc) y cofinancia la superestructura(grúas, equipamientos,
tinglados, terminales,etc)con los operadores financieros a los que se les cede
la gestión. No obstante, se observan sensibles diferencias en relación
a la titularidad del puerto: En el "modelo latino" los puertos cada
vez gozan de mayor autonomía aunque la influencia del gobierno central
es importante. En el "modelo anglosajón", los puertos cada
vez se asimilan más a empresas privadas. Y finalmente, en el "modelo
hanseático" la gestión es llevada directamente por el municipio.
(16) Área generadora de tráficos
no comprendida dentro del hinterland.
(17) La terminología del Boston Consulting
Group no se refiere aquí a la situación financiera o rentabilidad
dentro del sistema portuario en cuestión. La terminología es usada
para discriminar entre la posición competitiva de los puertos respectivos
sobre la base de la cuota de mercado y ratio de crecimiento en el volumen del
tráfico de contenedores.
(18) Por razones de comparabilidad estadística,
el número de TEU es preferido al tonelaje total de los contenedores.
(19) Siguiendo a Noteboom,1997 se toma la
cuota de mercado del 3% y el ratio anual de crecimiento medio de todos los puertos
como los límites para discriminar entre "stars", "wild
cats", "cash cows" y "dogs"
(20) Se trata de un modelo econométrico
en el que la variable dependiente es el número de TEUS trasnbordados(TRANSTEU),
mientras que las variables independientes son; el desvío en términos
de horas(HORAS), el tráfico total del puerto(TRÁFICO) Y el cociente
resultante de tráfico y horas(TRÁFICO/HORAS). La ecuación
estimada es la siguiente:
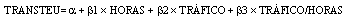
(21) El Informe de Dieter Biehl para la
Comisión Europea titulado El impacto de la infraestructura sobre el desarrollo
regional(1986) elabora unos índices generales de dotación de infraestructuras
para las 168 regiones europeas que obtiene combinando diferentes parámetros
representativos de cada una de ellas. Una vez obtenido este índice o
indicador se ha convertido a índice 100 en base a la región mejor
dotada infraestructuralmente de Europa(Hamburgo). Los resultados para las regiones
de nuestro interés son los siguientes; LIGURIA (Génova);56.09,
PROVENCE-COTE D'AZUR(Marsella);48.44, CATALUÑA (Barcelona);33.87, COM.
VALENCIANA (Valencia);22.48